

Toegang boven bezit
Onze economie bestaat steeds meer uit “toegang boven bezit”. Ook wel “access over ownership” genoemd en verbonden aan de gebruikerseconomie. Een product wordt een service. Neem de oude videotheek tegenover Netflix en Videoland.
Of wat dacht je van een simpel boekhoudprogramma of andere software. Je koopt het, installeert het op een computer en vervolgens kan je er jaren mee overweg. Totdat de beveiliging niet meer voldoet, of het besturingssysteem verandert.
Nu betaal je vijftien tot vijfenveertig euro per maand om er gebruik van te mogen maken.
Hoezo!?
Een oud besturingssysteem, los van internet, draait nog steeds zonder problemen een boekhoudprogramma. Bovendien met zoveel functies dat elke parameter in het systeem na wijziging van het stelsel aangepast kan worden.
Wat we ons niet realiseren is dat ons zuurverdiende geld op de bank ook volgens een systeem van registratie en aanspraken werkt.
We gaan het systeem doorgronden
Wanneer we over geld praten, halen we verschillende begrippen gemakkelijk door elkaar.
Contant geld, geld op een bankrekening en digitale vormen van waarde lijken vanaf de buitenkant misschien op hetzelfde.
Dat zijn ze niet.
Om het systeem beter te begrijpen, moeten we eerst onderscheid maken tussen verschillende vormen van geld en de manier waarop onze aanspraak daarop wordt geregistreerd.
In grote lijnen kunnen we drie vormen onderscheiden:
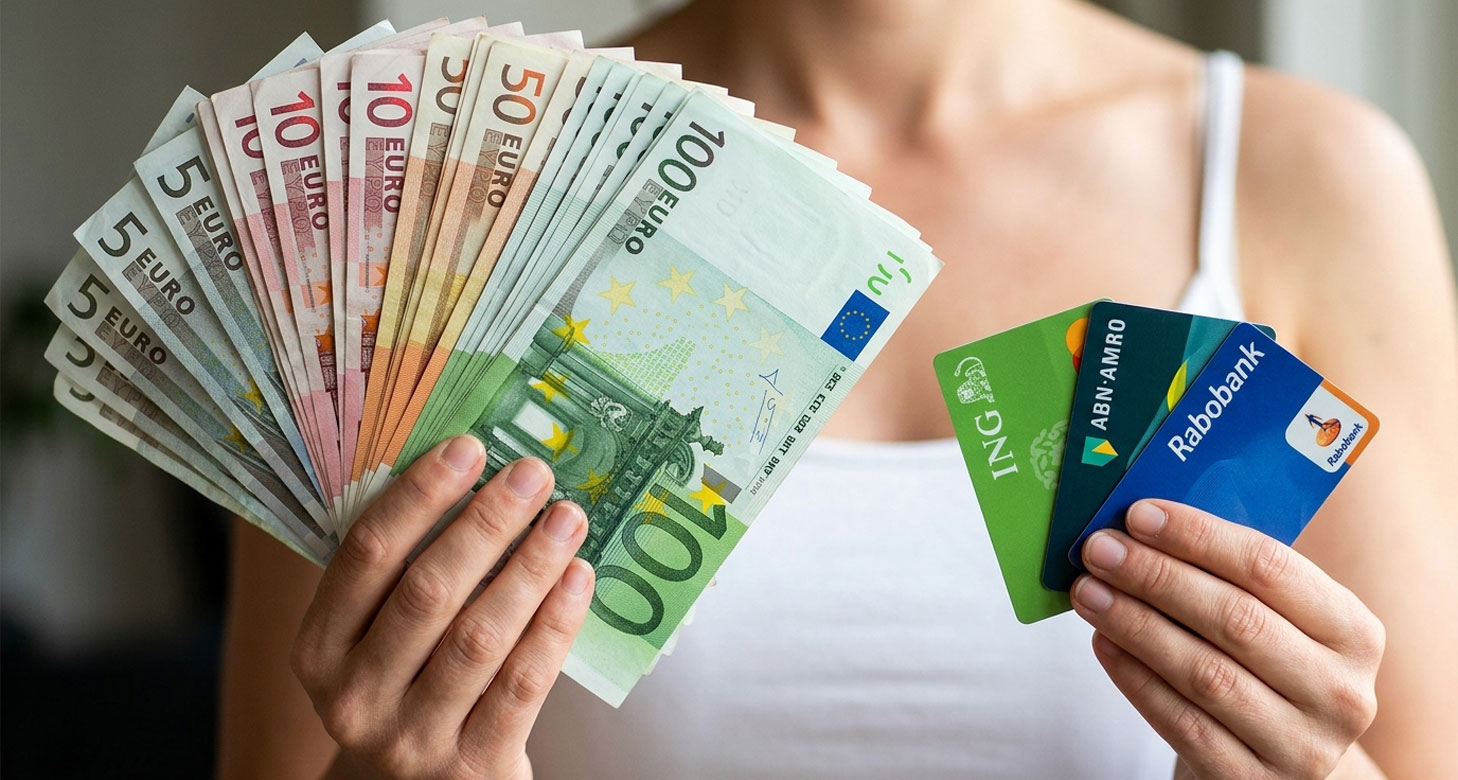
- Chartaal geld
- Giraal geld
- Digitale vormen van waarde en waardeoverdracht
1. Chartaal geld – contant geld
Chartaal geld is fysiek geld in de vorm van eurobankbiljetten en munten. Bankbiljetten worden uitgegeven door de centrale bank en munten worden uitgegeven door de eurolanden binnen het monetaire stelsel. Eurobankbiljetten en euromunten hebben binnen het eurogebied de status van wettig betaalmiddel (legal tender), met de wettelijke uitzonderingen en voorwaarden die daarbij horen.
De belangrijkste eigenschap van contant geld is misschien wel de meest eenvoudige:
Je hebt het daadwerkelijk in handen.
Een biljet van €50 is niet slechts een regel in de administratie van jouw bank. Wanneer jij het biljet fysiek bezit, kun je het rechtstreeks aan een ander persoon geven.
Er hoeft op dat moment geen commerciële bank tussen te zitten om jouw saldo te verplaatsen.
Dat maakt contant geld bijzonder.
De betaling vindt rechtstreeks plaats tussen betaler en ontvanger. Er is geen toestemming van jouw bank nodig en voor de betaling hoeft jouw bankrekening niet te worden aangepast.
Het fysieke karakter maakt cash bovendien relatief onafhankelijk van digitale infrastructuur. Een stroomstoring of storing in een betaalnetwerk verhindert niet automatisch dat twee mensen elkaar contant kunnen betalen.
2. Giraal geld – het saldo op je bankrekening
Dan komen we bij het geld dat voor de meeste mensen veel belangrijker is geworden: het geld op de bankrekening. Wanneer jouw bankapp €10.000 laat zien, heb je geen stapel bankbiljetten van €10.000 in een digitale kluis van de bank. Je hebt een bankdeposito.
Economisch gezien wordt dit tot het geld gerekend. Juridisch is het tegelijkertijd een vordering van jou op de bank. Dat onderscheid is belangrijk.
Jij hebt een aanspraak op €10.000 tegenover de bank. De bank heeft de verplichting om die aanspraak te honoreren volgens de voorwaarden waaronder het geld op jouw rekening staat. Je bezit dus niet letterlijk tienduizend euro aan afzonderlijke bankbiljetten. Je hebt een recht op betaling van €10.000 tegenover de bank, dat in de administratie van de bank als jouw tegoed wordt geregistreerd.
Dat klinkt misschien theoretisch, maar in het dagelijks leven merk je daar vrijwel niets van. Wanneer je je boodschappen afrekent, ziet jouw bankrekening er bijvoorbeeld als volgt uit:
€ 10.000
– 75 – boodschappen
€ €9.925
Voor jou voelt dat alsof er €75 uit jouw geld is verdwenen en bij de supermarkt terecht is gekomen. Technisch gebeurt er iets anders. De betalingssystemen en de administratie van de betrokken banken verwerken de betaling. Jouw tegoed bij jouw bank wordt kleiner en het tegoed van de ontvanger bij diens bank wordt groter.
Pinnen, internetbankieren, iDEAL of betalen met je telefoon betekent daarom niet dat er ergens digitaal een bankbiljet van jouw telefoon naar die van iemand anders wordt gestuurd. Het is een digitale opdracht tot het aanpassen van administratieve posities.
En precies daar wordt het interessant. Want als jouw geld voor een belangrijk deel bestaat uit een geregistreerde aanspraak, ontstaat automatisch de vraag:
Wie beheert die registratie?
De €100.000 waar we op vertrouwen
Je hoort regelmatig: “Mijn geld bij de bank is toch tot €100.000 verzekerd?”
Ja, onder het depositogarantiestelsel zijn in beginsel banktegoeden tot €100.000 per depositohouder per bank beschermd wanneer een bank niet meer aan haar verplichtingen kan voldoen. In Nederland wordt dit uitgevoerd via de Nederlandse Depositogarantie. Bij banken uit een andere EU-lidstaat kan het depositogarantiestelsel van het land van herkomst van toepassing zijn.
Maar let goed op wat dat betekent.
Het betekent dat er een wettelijk systeem bestaat dat jouw aanspraak onder bepaalde voorwaarden beschermt wanneer een bank failliet gaat. Het geld voor die bescherming komt via het depositogarantiestelsel en de bijdragen van banken.
En daarmee komen we bij iets wat veel belangrijker is dan alleen die €100.000.
Vertrouwen.
- We vertrouwen erop dat de bank haar verplichtingen kan nakomen.
- We vertrouwen erop dat de administratie klopt.
- We vertrouwen erop dat betalingen correct worden verwerkt.
- We vertrouwen erop dat de infrastructuur blijft functioneren.
En wanneer dat niet meer het geval is, vertrouwen we op het stelsel en de regels die daarachter staan. Het bedrag dat je in je bankapp ziet, vertegenwoordigt dus niet alleen een getal. Het vertegenwoordigt een aanspraak binnen een systeem.
3. Digitale vormen van geld en waarde
Dan is er nog een derde groep die vaak wordt samengevat onder de noemer digitaal geld. Daar moeten we voorzichtig mee zijn. Want vrijwel al het giraal geld is tegenwoordig digitaal zichtbaar. Je bankrekening bestaat immers grotendeels uit elektronische registraties.
Maar niet iedere digitale vorm van waarde is giraal geld.
Daarom is Bitcoin bijvoorbeeld niet simpelweg “digitaal geld” in dezelfde betekenis als jouw banksaldo. Bij een cryptovaluta zoals Bitcoin ligt de constructie anders. Bitcoin is geen bankdeposito en valt daarom ook niet onder het depositogarantiestelsel.
De registratie van bitcointransacties vindt plaats op een gedeeld openbaar grootboek, de blockchain. Transacties worden door het netwerk gecontroleerd en vastgelegd. Een bitcoin staat daarbij niet letterlijk als een digitaal bestand in jouw telefoon of computer. De wallet beheert de cryptografische sleutels waarmee je transacties kunt ondertekenen en daarmee over de betreffende bitcoin kunt beschikken.
Wie over de private key beschikt, heeft in de praktijk de controle over de mogelijkheid om de betreffende bitcoin te besteden.
Dat is iets anders dan een bankrekening.
Bij een bank is jouw aanspraak gekoppeld aan een financiële instelling en haar administratie. Bij Bitcoin is de mogelijkheid om over bitcoin te beschikken gekoppeld aan cryptografische sleutels en de regels van het netwerk.
En ook daar zit een belangrijk verschil.
Bij een bank vertrouw je erop dat een instelling jouw aanspraak registreert en uitvoert. Bij Bitcoin vertrouw je veel minder op één centrale instelling en veel meer op cryptografie, software en een gedistribueerd netwerk.
Maar ook hier geldt:
controle, bezit en juridisch eigendom zijn niet automatisch hetzelfde.
En daarmee komen we terug bij de vraag waarmee we begonnen:
Hoe verhouden bezit, eigendom, recht en vrijheid zich eigenlijk tot elkaar?
No responses yet